50/30/20 Budget Rule Kya Hai? Salary Budget Guide (2026)
Apni Income Ko Smart Tarike Se Kaise Manage Karein?
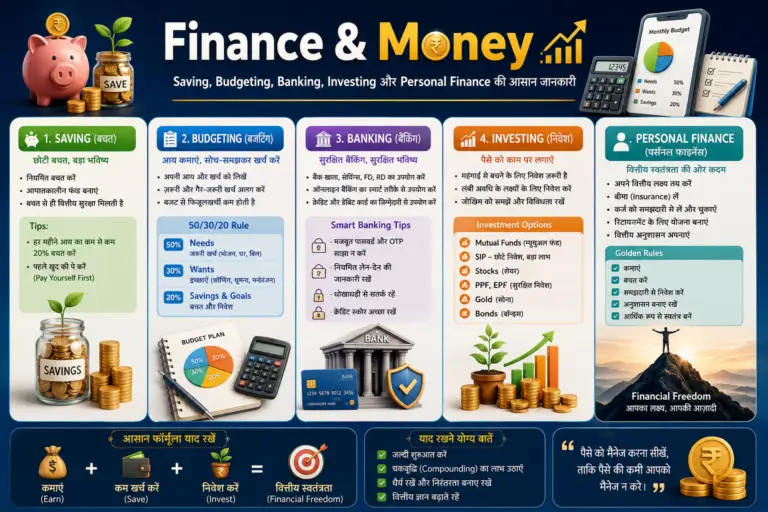
50/30/20 Budget Rule Kya Hai? यह salary को तीन हिस्सों में बाँटकर manage करने का एक simple और practical तरीका है। इस rule के अनुसार आपकी monthly income का 50% जरूरी खर्चों यानी needs पर, 30% इच्छाओं यानी wants पर और 20% savings तथा investment पर इस्तेमाल किया जाता है। इससे आपको हर महीने खर्च, बचत और future goals के बीच balance बनाने में मदद मिलती है।
अगर आप सोचते हैं कि Salary Budget Kaise Banayein, तो 50/30/20 Budget Rule India में beginners के लिए एक अच्छा starting framework हो सकता है। हालांकि हर व्यक्ति की income, family responsibilities, शहर और financial goals अलग होते हैं, इसलिए percentages को अपनी स्थिति के अनुसार थोड़ा adjust किया जा सकता है।
50/30/20 Budget Rule क्या है?
इस budgeting method में आपकी हाथ में आने वाली monthly salary को तीन categories में बाँटा जाता है:
- 50% Needs: वे खर्च जो जीवन और जिम्मेदारियों के लिए जरूरी हैं।
- 30% Wants: वे खर्च जो जरूरी नहीं हैं, लेकिन lifestyle और enjoyment के लिए किए जाते हैं।
- 20% Savings और Investment: emergency fund, debt repayment, SIP और long-term investments के लिए रकम।
Calculation हमेशा आपकी take-home salary पर करें, यानी tax, PF और अन्य deductions के बाद बैंक में आने वाली राशि पर। Gross salary पर budget बनाने से वास्तविक cash flow का सही अंदाजा नहीं मिलता।
50% Needs क्या होती हैं?
Needs का अर्थ है ऐसे खर्च जिन्हें टालना या पूरी तरह बंद करना मुश्किल होता है। इनमें rent या home loan EMI, राशन, बिजली-पानी का बिल, घरेलू गैस, जरूरी transport, school fees, basic insurance premium और minimum loan repayment शामिल हो सकते हैं। अगर आप अपने परिवार की जिम्मेदारी उठाते हैं, तो parents या बच्चों से जुड़े जरूरी medical और education खर्च भी इसी category में आ सकते हैं।
Needs में कौन-कौन से खर्च शामिल करें?
- घर का rent या home loan EMI
- राशन और basic groceries
- बिजली, पानी, internet और mobile का जरूरी हिस्सा
- Office आने-जाने का transport खर्च
- School या college की आवश्यक fees
- Health, term या अन्य जरूरी insurance premium
- Loan की minimum EMI Calculator
- Essential medicines और basic medical care
Needs category में केवल वही खर्च रखें जो वास्तव में आवश्यक हैं। महंगा restaurant खाना, premium OTT plan या frequent cab rides को जरूरत मानने से budget असंतुलित हो सकता है।
30% Wants क्या होते हैं?
Wants वे खर्च हैं जो जीवन को comfortable और enjoyable बनाते हैं, लेकिन इनके बिना basic life चल सकती है। उदाहरण के लिए बाहर खाना, shopping, entertainment, movies, expensive subscriptions, gadgets, vacations और hobbies wants में आ सकते हैं। इन खर्चों को पूरी तरह बंद करना जरूरी नहीं है; उद्देश्य यह है कि इन पर एक clear limit हो।
Wants को control करने का आसान तरीका
हर महीने wants के लिए एक fixed limit तय करें। Salary मिलते ही पूरी रकम खर्च करने के बजाय weekly allowance बनाएं। उदाहरण के लिए ₹30,000 salary में wants का budget ₹9,000 है, तो इसे चार हफ्तों में लगभग ₹2,250 के हिस्सों में बाँटा जा सकता है। इससे महीने के आखिरी दिनों में पैसे खत्म होने की संभावना कम होगी।
20% Savings और Investment में क्या शामिल करें?
20% हिस्सा आपके future और financial security के लिए है। इसका इस्तेमाल emergency fund, retirement planning, बच्चों की education, short-term goals और investments के लिए किया जा सकता है। शुरुआत में अगर पूरा 20% बचाना मुश्किल हो, तो छोटी रकम से शुरू करें और income बढ़ने पर percentage बढ़ाएं।
- Emergency fund बनाना
- High-interest debt को जल्दी चुकाना
- Bank या अन्य suitable savings में रकम रखना
- Long-term goals के लिए SIP शुरू करना
- Retirement और बच्चों की education के लिए investment
- Annual insurance premium या planned expenses के लिए sinking fund
Emergency fund और investment को एक ही चीज न समझें। Emergency fund का लक्ष्य liquidity और safety है, जबकि equity-oriented investment का लक्ष्य long-term growth हो सकता है। Market-linked products में returns की guarantee नहीं होती, इसलिए investment चुनते समय risk और time horizon समझना जरूरी है।
Monthly Budget Calculation Table
नीचे take-home salary के आधार पर 50/30/20 का simple calculation दिया गया है:
यह table एक guideline है। अगर किसी शहर में rent बहुत अधिक है, तो कुछ समय के लिए needs 60% और wants 20% हो सकते हैं। महत्वपूर्ण बात है कि savings पूरी तरह zero न हो और खर्चों की tracking लगातार की जाए।
₹20,000 salary का budget example
₹20,000 monthly income में needs के लिए ₹10,000 रखे जा सकते हैं। इसमें shared rent ₹5,000, groceries ₹2,500, transport और utilities ₹1,500 तथा medicines या अन्य जरूरी खर्च ₹1,000 शामिल हो सकते हैं। Wants के ₹6,000 में entertainment, eating out और personal shopping रखें। बाकी ₹4,000 में ₹2,500 emergency fund और ₹1,500 SIP या goal-based savings में जा सकते हैं।
₹30,000 salary का budget example
₹30,000 salary पर needs ₹15,000 तक रखी जा सकती हैं, जैसे rent ₹7,000, groceries ₹4,000, transport ₹2,000 और bills तथा insurance ₹2,000। Wants के ₹9,000 में lifestyle खर्च रखें, लेकिन credit card bill को wants का budget समझकर ignore न करें। Savings के ₹6,000 में पहले emergency fund को priority दें और fund बनने के बाद SIP amount बढ़ाएं।
₹50,000 salary का budget example
₹50,000 income में ₹25,000 needs के लिए रखें। इसमें rent या EMI, family groceries, utility bills, commute, insurance और regular medical खर्च शामिल हो सकते हैं। Wants के ₹15,000 में dining, travel, shopping और hobbies manage करें। ₹10,000 savings में ₹5,000 emergency fund या short-term goal और ₹5,000 long-term investment के लिए रखे जा सकते हैं।
₹1 Lakh salary का budget example
₹1,00,000 take-home salary पर needs के लिए ₹50,000, wants के लिए ₹30,000 और savings/investment के लिए ₹20,000 का basic structure बन सकता है। अगर आपकी needs ₹40,000 में manage हो जाती हैं, तो बची हुई ₹10,000 रकम को wants बढ़ाने के बजाय emergency fund, debt prepayment या long-term investment में डालना बेहतर हो सकता है। High income के साथ lifestyle inflation बढ़ाना सबसे आम budgeting problems में से एक है।
Indian family के लिए 50/30/20 budget example
मान लीजिए एक family की combined take-home income ₹60,000 है। Needs का target ₹30,000 हो सकता है: rent या EMI ₹12,000, groceries ₹8,000, utilities ₹3,000, school या education ₹4,000 और transport तथा medicines ₹3,000। Wants के ₹18,000 में family outings, कपड़े, festivals और entertainment रखें। Savings के ₹12,000 में ₹6,000 emergency fund, ₹4,000 बच्चों या retirement goal की SIP और ₹2,000 annual expenses के लिए अलग रखें।
Indian families में parents की medical needs, festivals, शादी और school fees जैसे irregular expenses आते हैं। इसलिए केवल monthly खर्च नहीं, बल्कि yearly expenses को भी 12 से divide करके हर महीने sinking fund बनाना उपयोगी है।
Emergency Fund के लिए कितना save करें?
Emergency fund आमतौर पर आपकी essential monthly expenses के कम से कम 3 से 6 महीनों के बराबर होना चाहिए। नौकरी कम stable हो, family में dependents अधिक हों या income irregular हो, तो 6 से 12 महीने का fund रखने पर विचार किया जा सकता है। उदाहरण के लिए आपकी जरूरी monthly needs ₹25,000 हैं, तो शुरुआती target ₹75,000 से ₹1,50,000 हो सकता है।
Emergency fund को ऐसी जगह रखें जहाँ पैसा आसानी से मिल सके और अनावश्यक market risk न हो। इसे vacation, gadgets या regular shopping के लिए इस्तेमाल न करें। इस विषय पर विस्तार से पढ़ने के लिए Emergency Fund Kya Hai
SIP और Mutual Fund में savings का use कैसे करें?
जब basic emergency fund बन जाए और high-interest debt control में हो, तब savings के कुछ हिस्से को long-term investment में लगाया जा सकता है। SIP यानी Systematic Investment Plan में fixed amount को नियमित interval पर mutual fund scheme में invest किया जाता है। SIP market risk से free नहीं है और returns guaranteed नहीं होते, इसलिए goal, investment duration और risk profile देखकर निर्णय लें।
अगर आपका goal 7 से 10 साल या उससे अधिक दूर है, तो suitable equity-oriented mutual fund options पर research की जा सकती है। Short-term goal के लिए market volatility को ध्यान में रखें। Mutual Fund में investment से पहले scheme का Riskometer, expense ratio, exit load, portfolio और investment objective पढ़ें। आपके website का Mutual Fund Kya Hai article beginners के लिए helpful internal resource हो सकता है।
SIP amount कैसे तय करें?
पहले emergency fund और essential commitments को priority दें। इसके बाद 20% savings में से एक fixed हिस्सा SIP के लिए चुनें, जैसे ₹30,000 salary में ₹6,000 savings के अंदर ₹2,000 या ₹3,000 SIP। Income बढ़ने पर SIP को हर साल 5% से 10% बढ़ाने का लक्ष्य रख सकते हैं, लेकिन investment वही करें जिसे लंबे समय तक जारी रख सकें।
Beginners के लिए step-by-step implementation
- Take-home salary लिखें: पिछले महीने बैंक में आई वास्तविक income note करें।
- पिछले 30 दिनों के खर्च निकालें: bank statement, UPI और cash खर्च देखें।
- Needs और wants अलग करें: हर expense को सही category में रखें।
- तीन limits तय करें: needs, wants और savings की maximum तथा minimum सीमा बनाएं।
- Salary आते ही save करें: पहले savings account या investment में रकम transfer करें।
- Automatic payments set करें: SIP और recurring savings को salary date के बाद schedule करें।
- हर सप्ताह review करें: wants budget कितना बचा है, यह check करें।
- हर महीने adjust करें: एक महीने के data के आधार पर अगले महीने percentages बदलें।
7 common budgeting mistakes
- Gross salary पर budget बनाना: हमेशा take-home salary इस्तेमाल करें।
- छोटे खर्च ignore करना: coffee, delivery और छोटे online payments मिलकर बड़ी रकम बन सकते हैं।
- पहले खर्च, बाद में savings: savings को महीने के अंत तक छोड़ने से अक्सर कुछ नहीं बचता।
- Credit card को extra income समझना: credit limit income नहीं है।
- Irregular expenses भूल जाना: festivals, repairs और annual fees के लिए sinking fund बनाएं।
- हर व्यक्ति पर same rule लागू करना: rent, family size और debt के अनुसार budget बदलता है।
- Investment risk न समझना: past returns देखकर बिना research के SIP या mutual fund न चुनें।
50/30/20 Budget Rule के 6 FAQs
1. क्या 50/30/20 rule हर व्यक्ति के लिए सही है?
यह एक general framework है, fixed law नहीं। महंगे शहर, कम income या बड़ी family में percentages बदलने पड़ सकते हैं।
2. अगर needs 50% से ज्यादा हों तो क्या करें?
पहले essential खर्चों को list करें, unnecessary subscriptions और high-cost habits कम करें। जरूरत हो तो temporary 60/20/20 या 60/25/15 structure अपनाएं।
3. क्या loan EMI needs में आती है?
Essential home loan या minimum loan repayment needs में आ सकती है। लेकिन high-interest debt को जल्दी चुकाने के लिए extra repayment को savings/debt reduction priority माना जा सकता है।
4. क्या 20% savings में emergency fund शामिल है?
हाँ, emergency fund और investments दोनों इसमें शामिल हो सकते हैं। पहले basic emergency cushion बनाएं, फिर long-term investments बढ़ाएं।
5. क्या wants पर 30% खर्च करना जरूरी है?
नहीं। 30% maximum guideline की तरह देखें। अगर आप 10% wants पर खर्च करके बाकी बचा सकते हैं, तो financial goals जल्दी पूरे हो सकते हैं।
6. SIP और mutual fund में निवेश guaranteed होता है?
नहीं। Mutual fund और SIP market-linked हो सकते हैं और returns की guarantee नहीं होती। निवेश से पहले risk, time horizon और scheme details समझें।
Conclusion
50/30/20 Budget Rule Kya Hai इसका सरल जवाब है: salary को needs, wants और savings में व्यवस्थित तरीके से बाँटना। ₹20,000 हो या ₹1 Lakh, budget बनाने का उद्देश्य केवल खर्च रोकना नहीं, बल्कि पैसे को सही दिशा देना है। आज से take-home salary लिखें, खर्च track करें, emergency fund शुरू करें और goals के अनुसार investment plan बनाएं। Rule को अपनी वास्तविक परिस्थिति के अनुसार adjust करें और हर महीने review करते रहें। यही consistent Monthly Budget Planning आपको बेहतर तरीके से Paisa Manage Kaise Karein समझने और financial stress कम करने में मदद करेगी।